


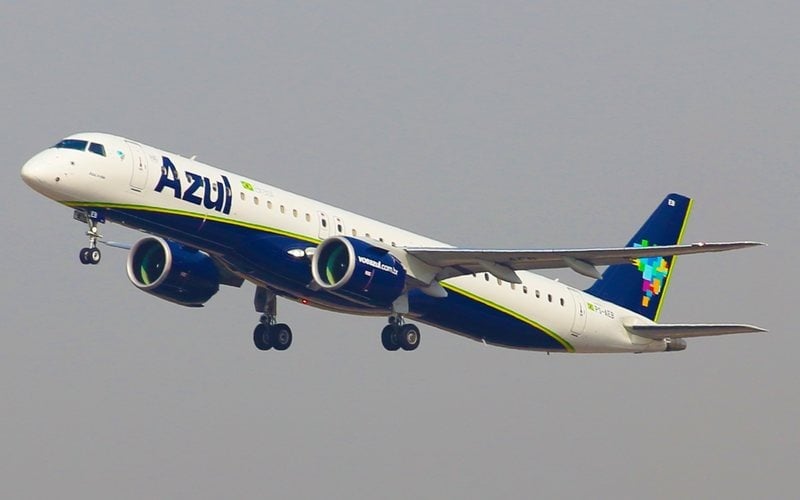
A Azul fechou nesta terça-feira (29) um financiamento de R$ 2,66 bilhões com o BNDES, utilizando recursos do Fundo Nacional de Aviação Civil (FNAC).
O primeiro desembolso, de aproximadamente R$ 1,3 bilhão, já foi realizado. O restante, também de cerca de R$ 1,3 bilhão, deverá ser disponibilizado no quarto trimestre de 2026.
Mas o que está por trás desse dinheiro? A Azul está recebendo recursos para expandir ou para resolver problemas financeiros?
A resposta está principalmente na segunda alternativa.
A companhia informou que o financiamento vai reforçar sua liquidez, dar maior flexibilidade financeira e apoiar a gestão de seus passivos.
Uma parte do dinheiro já está sendo utilizada para antecipar o pagamento de uma obrigação financeira de maior custo, no valor aproximado de R$ 400 milhões.
Na prática, a Azul troca uma dívida mais cara por uma estrutura de financiamento que permite maior prazo e menor pressão sobre o caixa.
O contrato com o BNDES tem prazo de até cinco anos.
O momento financeiro da companhia ajuda a explicar a operação.
Em fevereiro deste ano, a Azul concluiu uma ampla reestruturação financeira nos Estados Unidos, pelo chamado Chapter 11.
Segundo a própria empresa, o processo reduziu aproximadamente US$ 2,5 bilhões em dívidas e obrigações de leasing.
A reestruturação terminou com a empresa afirmando ter fortalecido seu balanço e sua posição de liquidez.
Poucos meses depois, porém, a companhia voltou a buscar crédito de longo prazo.
Isso não significa que a Azul esteja novamente em recuperação judicial.
O que existe é uma estratégia de administração do passivo: obter recursos com prazo maior, melhorar a liquidez e substituir compromissos financeiros mais caros.
Os números do segundo trimestre também mostram por que o caixa continua sendo uma questão importante.
A Azul registrou prejuízo líquido de aproximadamente R$ 1 bilhão no período, enquanto havia apresentado lucro de cerca de R$ 1,3 bilhão no mesmo trimestre de 2025.
O aumento dos custos dos combustíveis teve forte impacto sobre o resultado.
Ao mesmo tempo, a companhia manteve receitas elevadas e continuou ajustando sua capacidade de oferta dentro do processo de reorganização.
Por isso, os R$ 2,66 bilhões do BNDES não devem ser interpretados simplesmente como um pacote para comprar aviões e ampliar a operação.
O recurso dá à empresa condições financeiras para atravessar um período de ajustes, reduzir custos financeiros e preservar caixa.
Isso também pode ajudar a Azul a executar seu planejamento de longo prazo, mas a prioridade imediata é financeira.
Há uma diferença importante entre crédito para expansão e crédito para reestruturação.
Quando uma empresa toma dinheiro para comprar aeronaves, abrir novas rotas ou ampliar sua capacidade, o objetivo principal é crescer.
No caso da Azul, o próprio anúncio da operação destaca liquidez, flexibilidade financeira e gestão de passivos.
Portanto, o financiamento tem características predominantemente de reequilíbrio financeiro.
A operação também mostra que a conclusão do Chapter 11 não significou o fim das necessidades financeiras da companhia.
A Azul saiu da reestruturação com uma dívida menor, mas continua precisando administrar custos, combustível, leasing, juros e fluxo de caixa.
O crédito do BNDES oferece justamente um período maior para essa reorganização.
Para o setor aéreo brasileiro, a operação também revela a importância do FNAC como instrumento de financiamento das empresas do setor.
A questão agora será acompanhar se a melhora da estrutura financeira conseguirá se transformar em resultados operacionais mais consistentes.
No curto prazo, portanto, os R$ 2,66 bilhões representam principalmente fôlego financeiro.
A expansão pode vir como consequência de uma empresa com mais caixa e menor pressão de dívidas, mas não é o principal objetivo declarado da operação.