

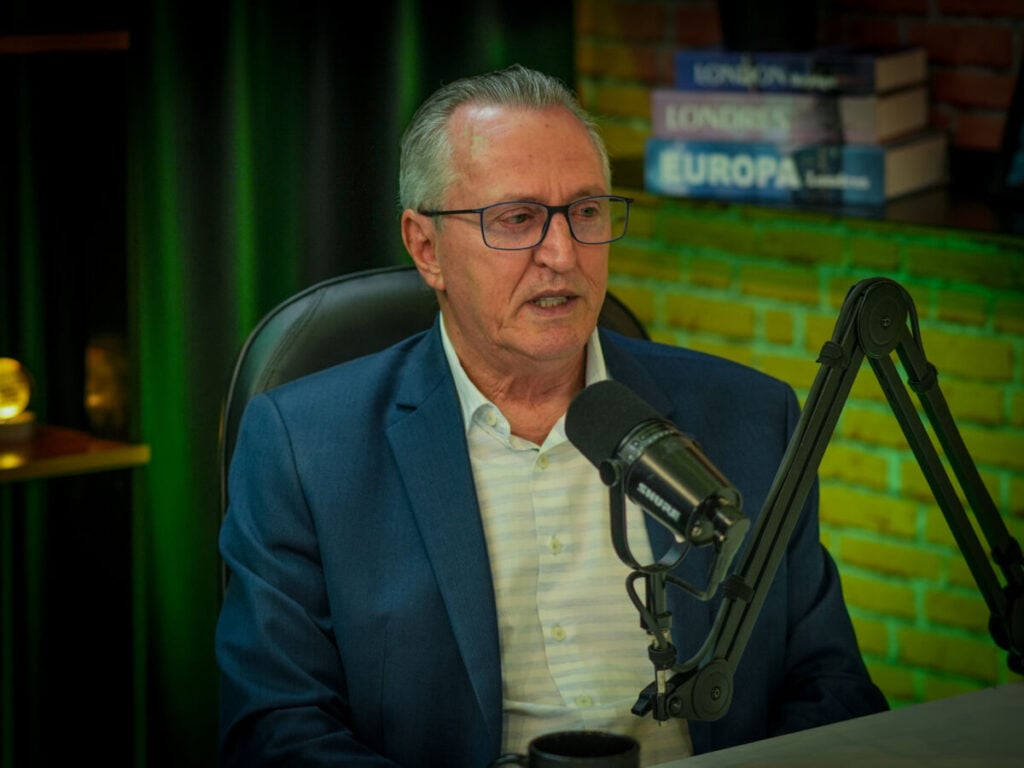
Maringá — A consolidação de um modelo econômico fundamentado na cooperação mútua, na governança compartilhada e no reinvestimento regional foi o eixo central da entrevista concedida por Wellington Ferreira, presidente do Sicredi Dexis, ao podcast Ponto a Ponto. Veiculado pelo portal Maringá Post e gravado no VMark Estúdio sob a condução do jornalista Ronaldo Nezo, o diálogo trouxe um panorama minucioso da evolução do Sicredi Dexis, que ultrapassou a marca de 300 mil associados e administra cerca de R$ 20 bilhões em volume financeiro.
Com raízes no agronegócio regional, Ferreira relembrou as origens da instituição, criada em 1985 dentro da Cocamar. Naquele momento, pequenos agricultores encontravam barreiras intransponíveis para obter financiamento para o plantio junto aos bancos convencionais.
“Toda cooperativa nasce pela necessidade de um grupo de pessoas. Lá atrás, os pequenos produtores rurais tinham muita dificuldade de pegar recurso para aprontar a lavoura. Os maiores sempre tiveram acesso, mas os menores não. Essa foi a grande oportunidade que nós tivemos de criar uma instituição financeira para atender a quem não tinha acesso ao crédito”, explicou o executivo.
Ao longo de sua história, a cooperativa superou marcos regulatórios severos — desde os períodos em que dependia da câmara de compensação do Banco Nacional de Crédito Cooperativo (BNCC) e do Banco do Brasil até a fundação do próprio banco cooperativo e a transição para a livre admissão em 2005, quando passou a acolher empresas e profissionais de todos os segmentos econômicos.
Regulação do mercado e o equilíbrio entre o campo e a cidade
Mesmo após expandir sua atuação para o ambiente corporativo e urbano, o Sicredi Dexis preservou sua vocação agropecuária. Atualmente, a instituição figura como a segunda maior repassadora de crédito rural do país, superada unicamente pelo Banco do Brasil.
“Nós assumimos o compromisso lá atrás de que não esqueceríamos o produtor rural ao abrir as portas para os empresários. Se você tirar o Banco do Brasil, que conta com recursos oficiais do governo que nós não temos, nós somos o maior repassador de crédito rural do Brasil. Ao mesmo tempo, construímos uma estrutura para atender os empresários tão bem quanto o produtor. Não queríamos ser especialistas apenas em crédito rural; queríamos ser especialistas em negócios”, enfatizou.
Para Ferreira, a ascensão do cooperativismo financeiro atuou como um elemento regulador de todo o Sistema Financeiro Nacional, forçando grandes conglomerados a rever práticas e custos operacionais:
“Quando nós iniciamos, a diferença de uma cooperativa para o banco tradicional era muito grande. Hoje essa diferença diminuiu, mas não foi a cooperativa que subiu: foram os bancos que tiveram que abaixar. A comunidade toda foi beneficiada, porque os bancos tiveram que se ajustar; caso contrário, perderiam espaço. A cooperativa não existe para gerar lucro a acionistas distantes, mas para prestar o melhor serviço com qualidade e preço justo”, afirmou.
Sociedade de pessoas e o “sentimento de dono”
Diferente das sociedades de capital, onde a influência decisória é proporcional ao volume de ações, o modelo cooperativo adota o princípio estatutário de “uma pessoa, um voto”. Wellington detalhou a mecânica das assembleias anuais de prestação de contas, realizadas nas 114 agências da instituição, onde os próprios associados deliberam sobre as demonstrações financeiras, a remuneração do capital social, os aportes em fundos sociais e educacionais (como o Fates) e o rateio final das sobras.
“Aqui dentro, você é dono e usuário. Não interessa quanto dinheiro a pessoa tem depositado: é uma pessoa, um voto. E a cooperativa só faz para um associado aquilo que ela pode fazer para todos”, frisou.
O dirigente escolar e corporativo pontuou que a solidez institucional para os próximos anos reside no cultivo desse vínculo de pertencimento: “Nós passamos por momentos difíceis no início, inclusive de não ter recursos imediatos para atender a uma demanda, e o associado não nos abandonou. Ele compreendia que a instituição era dele. Se nós estamos aqui hoje, é porque tivemos associados com sentimento de dono. É esse mesmo pertencimento que levará a cooperativa ao seu centenário”.
Maringá, associativismo e visão de Estado
A maturidade do cooperativismo financeiro na região coincide com o título conferido a Maringá como capital nacional do associativismo. Ferreira apontou a integração entre entidades da sociedade civil organizada — como o Conselho de Desenvolvimento Econômico de Maringá (Codem), a Associação Comercial e Empresarial de Maringá (ACIM), o Observatório Social e as cooperativas de diversos ramos — como o diferencial de governança local.
“Em Maringá, adversários comerciais sentam-se à mesma mesa e saem abraçados quando o tema é o bem comum da cidade. Nós temos o Masterplan, um plano estratégico para Maringá até 2047, e os candidatos ao Executivo assumem o compromisso público de respeitar esse direcionamento”, destacou.
O executivo contrapôs esse modelo à instabilidade política observada com frequência na administração pública nacional: “O grande problema do Brasil é que quase todo projeto público é um projeto de governo, e não um projeto de Estado. O gestor entra pensando na reeleição, descontinua o que foi feito pelo antecessor ou age apenas pelo imediatismo. Falta planejamento de longo prazo, falta visão de bem comum e falta espírito cooperativo ao país”.
A defesa do “olho no olho” na era digital
Em um cenário global onde os bancos tradicionais encerram pontos de atendimento e concentram suas operações exclusivamente em canais digitais, o Sicredi Dexis segue uma rota contra-intuitiva de expansão física. As novas unidades — simbolizadas pelo marco arquitetônico da sede na Avenida Paraná, em Maringá — foram desenhadas como centros de convivência, desprovidas de portas giratórias ou terminais de autoatendimento tradicionais.
“Transação financeira ninguém precisa mais ir à agência para fazer; está tudo no celular. Os bancos fecham agências para cortar custos e remunerar acionistas. Nós mantemos e abrimos agências porque entendemos que relacionamento, respeito e proximidade humana têm um valor inestimável”, declarou Ferreira. “Se o associado precisar resolver um problema complexo ou pedir uma orientação, ele sabe quem é o seu gerente, pode tomar um café e conversar olho no olho”.
Essa proximidade também pauta a conduta da equipe de consultoria e investimento da cooperativa. Ferreira ressaltou que a fidelidade do cooperado se constrói na integridade do aconselhamento, inclusive quando a resposta precisa ser negativa:
“Nós não visamos unicamente a venda de um produto. Se um financiamento ou uma aplicação de alto risco for um mau negócio para o associado, nós temos a obrigação moral de dizer não. Os nossos associados mais fiéis são justamente aqueles que, em algum momento, ficaram contrariados com uma negativa técnica e, anos depois, voltaram agradecendo porque evitaram um prejuízo irreparável. A nossa relação com o associado não termina em uma operação: ele continua sendo dono da instituição”, concluiu.
Serviço
O episódio completo do podcast Ponto a Ponto está disponível no canal do Maringá Post no YouTube e, ao longo da semana, você terá cobertura completa da entrevista em nosso site.